Cartão de crédito digital, virtual e por aproximação: como funcionam
Cartões digitais, virtuais e carteiras no celular simplificam pagamentos e podem reforçar a segurança, se bem configurados.
Em resumo
- O cartão digital nasce no aplicativo, sem plástico, e pode ser usado logo após a aprovação.
- O cartão virtual gera números específicos para compras online e reduz o risco.
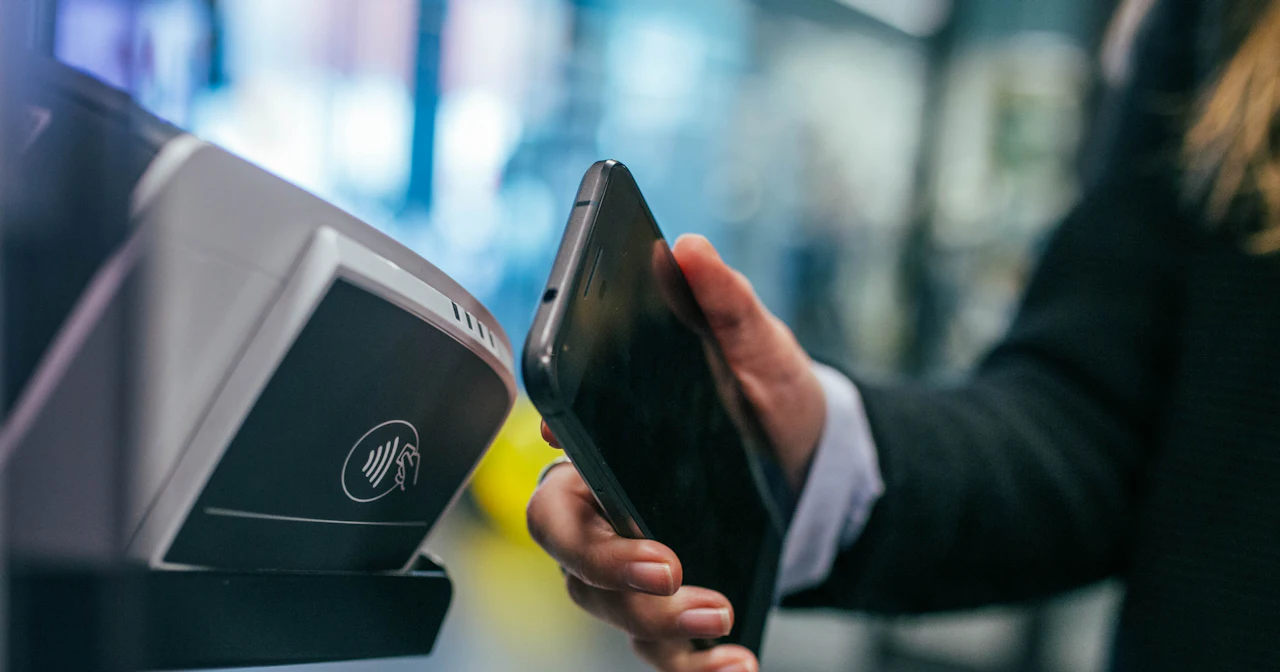
- No pagamento por aproximação, a transação usa a tecnologia NFC e, em carteiras digitais, dados tokenizados.
- Segurança depende de bloqueio de tela, alertas e limites.
Os tipos de cartão digital
- Cartão digital: versão sem plástico do cartão, disponível no aplicativo. Costuma ser liberado imediatamente.
- Cartão virtual: número gerado para compras online. Pode ter validade curta, limite próprio e ser descartado.
- Cartão por aproximação (contactless): o plástico ou a carteira digital com chip e antena que paga encostando na maquininha.
- Carteira digital: aplicativo do celular que guarda cartões e paga por aproximação ou online.
Vantagens
| Vantagem | Por que importa |
|---|---|
| Rapidez | Disponível logo após a aprovação |
| Segurança | Tokens e números descartáveis reduzem exposição |
| Controle | Bloqueio e limite pelo aplicativo |
| Praticidade | Pagar sem carregar plástico ou digitar dados |
Como funciona a tokenização
Nas carteiras digitais, o cartão real é substituído por um token, um código que só vale naquele dispositivo e naquele contexto. A loja não recebe o número real do cartão. Se o token vazar, ele é inútil em outros lugares.
Boas práticas de segurança
- Bloqueie o celular com senha ou biometria.
- Ative alertas e confira cada compra.
- Defina um limite compatível com seu uso.
- Use cartão virtual para lojas pouco conhecidas.
- Não compartilhe a tela nem códigos recebidos.
- Mantenha o sistema e os aplicativos atualizados.
Golpes com cartão digital
Criminosos tentam convencer vítimas a cadastrar o cartão em outro aparelho. Nunca informe códigos de ativação a terceiros. Veja mais em como evitar fraudes.
Como criar e usar um cartão virtual
O caminho varia de banco para banco, mas costuma seguir estes passos:
- Abra o aplicativo do banco e procure a área de cartões.
- Escolha a opção “cartão virtual” ou “criar cartão virtual”.
- Defina se ele será temporário (válido para uma compra ou por pouco tempo) ou fixo (para assinaturas).
- Se o aplicativo permitir, estabeleça um limite específico para esse cartão.
- Use os dados gerados apenas na loja escolhida e apague ou bloqueie o cartão quando não precisar mais.
As compras feitas com o cartão virtual entram na fatura normal do cartão de crédito, com as mesmas datas de fechamento e vencimento.
Virtual temporário ou fixo: quando usar cada um
| Tipo | Melhor para | Atenção |
|---|---|---|
| Temporário | Compras únicas, sites pouco conhecidos, promoções | Pode não funcionar em compras com cobrança posterior, como algumas reservas |
| Fixo | Assinaturas, aplicativos de transporte e entrega | Crie um cartão para cada serviço importante; assim, cancelar um não afeta os outros |
Assinaturas e cobranças recorrentes
Um dos usos mais inteligentes do cartão virtual é controlar assinaturas. Com um cartão virtual por serviço, você enxerga com clareza quanto cada um custa e consegue interromper uma cobrança indesejada bloqueando aquele cartão. Mesmo assim, o correto é cancelar a assinatura diretamente com a empresa: bloquear o cartão interrompe o pagamento, mas não encerra o contrato, e a empresa pode cobrar o valor de outra forma.
Compras em sites internacionais
Compras em lojas do exterior feitas com cartão virtual seguem as mesmas regras de qualquer compra internacional no cartão de crédito: há IOF e conversão de moeda, e o valor final pode variar conforme a cotação usada pelo emissor. Antes de comprar, verifique se o seu cartão está habilitado para compras internacionais e consulte as condições em cartão de crédito internacional.
Pagamento por aproximação: limites e senha
No pagamento por aproximação com o cartão físico, compras de valor mais baixo costumam ser aprovadas sem senha, até um teto definido pelo emissor e pela bandeira. Acima desse valor, a maquininha pede a senha. Muitos aplicativos permitem ajustar esse limite ou desativar a função de aproximação no cartão físico. Se você usa pouco essa função, reduzir o teto diminui o prejuízo em caso de perda ou furto.
Nas carteiras digitais do celular, a autorização costuma ser feita pela biometria ou pela senha do aparelho, o que acrescenta uma camada de segurança. Por isso, nunca deixe o celular sem bloqueio de tela.
Se aparecer uma compra que você não fez
- Bloqueie o cartão imediatamente pelo aplicativo, seja ele físico, virtual ou cadastrado na carteira digital.
- Abra a contestação da compra pelo aplicativo ou pela central do emissor e anote o número do protocolo.
- Revise as outras compras do período para ver se há mais lançamentos suspeitos.
- Troque senhas do aplicativo e do e-mail, especialmente se você suspeitar que o celular foi acessado.
- Acompanhe a resposta do emissor. Se a contestação for negada sem justificativa clara, registre reclamação no Banco Central ou no consumidor.gov.br.
Agir rápido aumenta as chances de estorno e evita novas compras fraudulentas.
Como escolher
Se você valoriza praticidade, prefira emissores com cartão virtual gratuito, controle de limite e alertas em tempo real. Muitos cartões sem anuidade oferecem esses recursos: confira em cartões sem anuidade e use o roteiro de como escolher o cartão ideal.
Perguntas frequentes
Posso usar o cartão digital em loja física?
Sim, se o emissor permitir adicioná-lo a uma carteira digital ou usá-lo por aproximação. Verifique no aplicativo.
O pagamento por aproximação é seguro?
Em carteiras digitais, os dados reais do cartão não são enviados à loja; é usado um token. Mantenha o celular bloqueado e com biometria.
E se eu perder o celular?
Bloqueie o cartão e a carteira pelo aplicativo do emissor ou da conta, e use a função de localização do aparelho para apagar remotamente.
Cartão virtual tem custo?
Na maioria dos emissores, a criação de cartões virtuais é gratuita. Confira a tabela de tarifas do seu banco.
Posso usar o cartão virtual para assinaturas?
Sim. Para cobranças recorrentes, prefira um cartão virtual fixo, já que os temporários expiram e podem fazer a cobrança falhar.
Este conteúdo é informativo e educativo. Não constitui oferta, recomendação personalizada de produto financeiro nem aconselhamento jurídico ou de investimento. Entenda o Crédito não é instituição financeira. Veja o aviso legal e a política editorial.